
作者丨深水财经社 乌海
一家靠笔记本键盘起家的扬州高邮公司,讲了好几年的钠电池故事。
2026年半年报看起来却是很鼓舞人心,当期钠电池业务收入同比暴增95.45%。然而翻开利润表,这个数字的成色就大打折扣了。
数据显示,今年上半年,传艺科技(002866)实现营收10.40亿元,同比增长3.32%,归母净利润却只有2155万元,同比下滑48.86%。
增收不增利的背后,是消费电子主业毛利率全面下行,以及那个被寄予厚望的钠电池板块,收入翻倍却依然在亏损泥潭里打转。
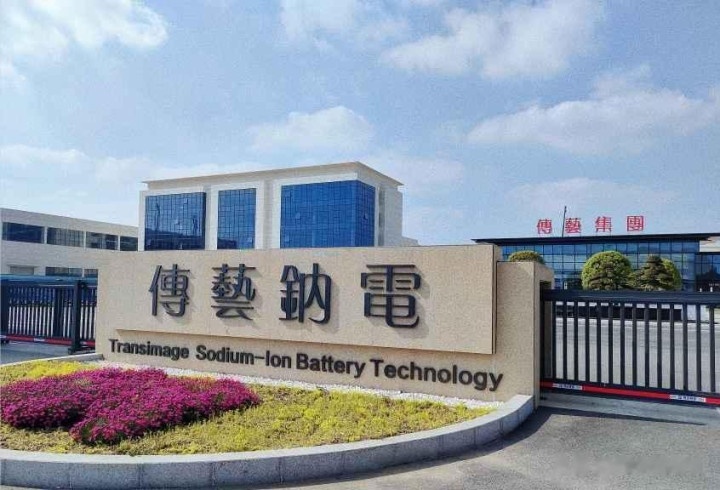
深水财经社 拍摄
键盘厂的"第二曲线"困局
传艺科技的收入结构非常清晰,笔记本键盘等输入设备及配件贡献6.84亿元,占比65.79%;触控板及按键2.35亿元,占比22.56%;FPC贡献7615万元,占比7.32%。三块消费电子业务合计贡献超过95%的营收。
钠离子电池系统及其材料,上半年只做了2148万元,占总营收2.07%。和去年全年1723万相比有增长,但放在10亿级营收的公司里,几乎可以忽略不计。
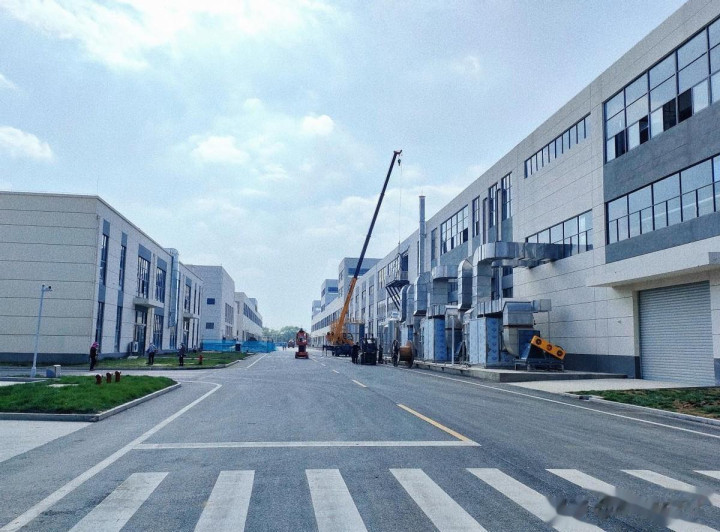
更关键的是,这2148万收入背后是两家钠电子公司的巨额亏损。江苏传艺钠电科技上半年营收2208万元,净亏损2730万元;传艺钠电新材料营收119万元,净亏损491万元。钠电板块整体亏损超3200万,卖得越多亏得越多。
深水财经社 拍摄
产能建好了,客户没来
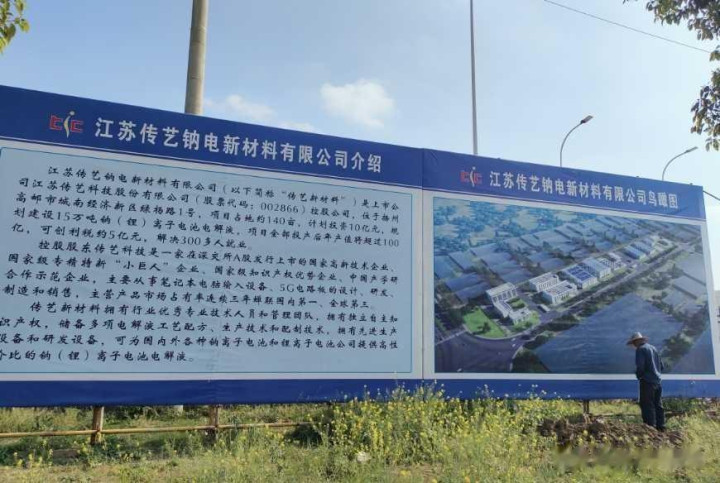
传艺科技规划了10GWh钠电池总产能,目前4.5GWh投产,但产能利用率一直偏低,根本原因还是下游需求上不来。
公司此前尝试通过线下加盟模式在北方推广两轮车钠电池,落地效果远不及预期。两轮车企钠电车型推广缓慢,PACK包需要同步修改电池管理系统和充电器,综合配套成本远超预期,加上回收售后体系尚未建立,终端接受度有限。
为什么钠电池现在迟迟无法推开,主要还是成本问题。当年钠电池炙手可热的根本原因,还是锂电池原材料的价格暴涨,而钠材料的成本很低,所以市场上一直有以钠替锂的呼声。
但是没过几年,锂材料价格暴跌,现在已经是严重产能过剩,这一下子就把钠电池产业给晾在山顶上,很多企业投入巨额资金研发、减产线,却是迟迟不敢投产,因为投产的话就要计提固定资产折旧,但是却没有订单。
这条路线受阻后,传艺科技已有意转向储能领域和车企产品验证,覆盖动力电池与启停电池场景。但验证周期长、放量节奏慢,短期内很难贡献有效收入。
深水财经社 拍摄
技术路线的双刃剑
而在钠电池本身,也存在多种技术路线,而且谁一旦走错了,很可能就会血本无归。
传艺科技同步布局层状氧化物和聚阴离子两条路线。层状氧化物能量密度145Wh/kg,循环4000次,用于动力和低速车;聚阴离子循环更优,聚焦储能。但层状氧化物面临行业共性难题——电池一致性和全生命周期稳定性难以保障,两轮车配套返修率偏高。
反观竞争对手,据有公开资料称,宁德时代第二代"钠新"电池能量密度175Wh/kg,循环超1万次,四季度大规模量产,目标产能25-30GWh。
中科海钠与华阳股份在储能和重卡领域有效产能超10GWh。比亚迪7月投产全球首条钠电量产线。头部玩家的量产节奏,已远远甩开传艺科技。
钠电赛道的"买家秀"
2026年被视为钠电池规模化量产元年,全球出货量预计达25-29GWh,同比增长近200%。头部厂商电芯成本已降至0.4-0.5元/Wh,与磷酸铁锂差距缩至5分钱以内。
政策面也给了窗口,自9月起锂电池征收2%消费税,2027年升至4%,钠电池免征至2028年底,预计形成6%-8%的成本差距。
但行业利好与传艺科技的实际处境之间,隔着不小的鸿沟。当宁德时代锁定60GWh三年大单、华阳股份满产运行时,传艺科技的钠电子公司还在每季度吞掉几千万亏损。
基本盘同样承压
传艺科技的基本盘还是消费电子板块,上半年这块业务的毛利率从21.15%降至18.74%,笔记本键盘毛利率同比下降5.29个百分点。财务费用从847万飙升至3710万,同比增长338%,其中汇兑净损失2640万元,而去年同期还是收益716万。一正一负之间,吃掉3300多万利润。
从近三年利润走势看,传艺科技2023年归母净利润4175万元,同比下滑近八成;2024年亏损7347万;2025年勉强扭亏盈利8584万;2026年上半年又回到利润腰斩。
这种大起大落,和"成熟企业"的稳定性相去甚远。
从2022年中试线投产到如今4.5GWh产能闲置大半,四年过去,传艺科技的"第二曲线"依然停留在亏损验证阶段。行业风口确实来了,但风口上的猪,得先学会飞才行。
蚂蚁配资提示:文章来自网络,不代表本站观点。